 @Souffle_life
『コラム!家活!~女ふたり、家を買う?~』 執筆:石岡茜(ことり不動産) まんがは隔週水曜更新!!
【家活コラム】住宅ローンの審査基準 ~人物評価で見られる10項目~

家を購入する際、予算を決める為について回るのが「住宅ローンの審査」です。
今回は、住宅ローンの審査について解説していきます。住宅ローンの審査は、大きく分けて人物面(申込者の属性)、物件面(購入する不動産の内容)の2つの視点から判断されます。
ここではまず「人物面」の審査について、ポイントを挙げながら見ていきましょう。
人物編|人物に対する審査基準
人物に対する審査では、主に以下の 10項目 がチェックされます。
①住宅ローン申込時の年齢
●20歳以上70歳未満としている場合が多くなります。
②住宅ローン完済時の年齢
申込時の年齢とは別に支払い終える時の年齢が定められています。多くの金融機関は、完済時年齢:75〜80歳未満としています。
例えば、申込時の年齢が50歳の場合、完済時年齢を75〜80歳とすると、35年ローンは組めず、25〜30年ローンとなります。
返済期間が短くなると、毎月の返済額は高くなるため注意が必要です。また、完済時年齢が若いほど、審査は有利になる傾向があります。
一般的には35年ローンを選ぶ方が多いですが、(最近は、40年、50年ローンを選ぶ方も増えてきました。)35年後のご自身の生活(定年・年金・副収入)まで想定しておくことが大切です。
多くの方は、退職時に退職金を使って繰上返済を行っています。
完済時年齢から逆算し、「いつ・どのように返済するか」を事前に考えておきましょう。
③勤務先の規模
勤務先の企業規模や安定性も審査対象です。
一般的に国内の大手企業、公務員の方は、審査が通りやすく、金利条件も良くなりやすい傾向があります。
一方で、ベンチャー企業や外資系企業の場合、収入が高くても審査が厳しくなるケースもあります。
また、自営業や個人事業主の方は、サラリーマンの方に比べて審査が厳しく、物件価格の2割の自己資金を求められることがあります。
④雇用形態
雇用形態や給与形態などが審査されます。
一部の銀行では、雇用形態が正社員以外を対象外としている銀行もありますが、銀行は多数ありますので、1行に限らず複数の銀行の審査を通してみるのがおすすめです。
⑤勤続年数
多くの金融機関では「同一勤務先で3年以上」を目安としています。
ただし、
●大企業から大企業への転職
●同業種・同職種での転職
の場合、前職の勤続年数を加味してもらえることもあります。
勤続年数が短いと、
●審査は通っても金利条件が悪くなる
●希望条件が通らない
といったケースもあるため、最低でも1年以上勤務してからの申し込みがおすすめです。
住宅ローンを検討している場合は、転職前、もしくは転職後1年以上経ってからを目安にしましょう。
⑥年収(返済比率)
審査では、年間返済額が年収に対して何%かを見られます。これを 「返済比率」 といいます。
※住宅ローン以外の借入(車のローン・カードローン等)もすべて含めて計算されます。
例:
●年収:500万円
●年間返済額:180万円(毎月15万円)
返済比率
180万円 ÷ 500万円 ≒ 36%
この返済比率は金融機関によって異なりますが、だいたいは下記のように設定されています。金融機関ごとの目安は以下の通りです。
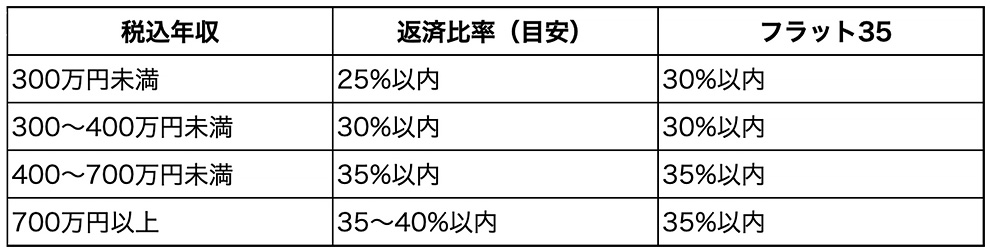
先ほどの例では返済比率が36%だったため、上記の表から見ると審査が通らない可能性があります。
この返済比率をもとに、「自分はいくらまで借りられるのか」を逆算してみましょう。
⑦資産状況(預貯金・自己資金)
資産状況では、購入金額に対して自己資金をどれだけ出せるかが見られます。
自己資金が少ないほど、
●審査は厳しくなる
●金利条件が悪くなる
傾向があります。
不動産屋さんに「自己資金ゼロで購入できます!」と勧められることもありますが、諸費用を含めて35年ローンを組むと、数百万円分を金利として支払うことになります。
自己資金無しで購入できるのは魅力的ですが、その分支払う手数料は多くなりますので、自己資金を出さない場合は、金利条件がどれだけ変わるのかを把握し、また長期的な目線を踏まえた上で検討してみてください。
⑧借入状況
クレジットカード、キャッシング、車のローンなど、すべての借入情報が信用情報機関を通じて確認されます。
※収入合算やペアローンの場合、配偶者も審査対象です。
過去の
●支払い遅延
●滞納履歴
があると、住宅ローンが組めない場合もあります。
なお、信用情報は、ご自身で開示請求が可能です。
「過去に支払いが遅れたことがあるかも…」という心当たりがある方は、事前に確認しておくと安心です。
【代表的な信用情報機関】
●株式会社シー・アイ・シー(CIC)
主にクレジットカード情報を管理
⑨社会保険の加入状況
退職後の返済能力確認のため、公的年金(社会保険)の加入状況が確認されます。
⑩健康状態
フラット35以外では、団体信用生命保険(団信)への加入が必須となるケースがほとんどです。
そのため、健康状態のチェックがあります。
●健康診断結果の提出を求められる場合もあります
(健康診断の結果は、必ず保管しておきましょう。)
●結果によっては金利が上がることも
住宅ローンは、申し込み者本人の健康状態がローンの金利に影響を与える可能性があります。健康上の理由により住宅ローンの利用ができないというケースもあるので、条件を確認しましょう。
まとめ
住宅ローンの人物審査では、このような 10項目の総合評価 で判断されます。
住宅ローンの申込み前に、それぞれの項目について説明できる状態にしておきましょう。
次回は住宅ローンの物件面のお話です。
次回は2月25日公開です。
今後の最新コンテンツが気になる方は、ぜひSouffle公式Xをフォロー!
他の回を読む