 @Souffle_life
『おはよう、おやすみ、また明日。がんのお金相談室』清水公一 「がん」でかかるお金のリアルがわかる!
#19 高額療養費制度の改正 〜負担増・負担減、あなたはどっち?〜
肺がんサバイバーの社会保険労務士・清水公一さんによる、「がん」についてのお金のコラム。
2026年5月29日、健康保険法等の一部を改正する法律が成立いたしました。この法改正には高額療養費制度の改正が含まれ、2026年8月から自己負担額の上限が引き上げられることになりました。今回のコラムでは、高額療養費制度の改正について書いていこうと思います。
僕自身が2012年に肺がんに罹患し、2018年まで高額療養費を利用して継続的に治療していました。2024年には大腸がんにもなりましたが、こちらは早期発見だったため腹腔鏡の手術のみで、高額療養費は2か月しか利用していません。
良いことなのか悪いことなのか、自分でもよくわかりませんが、今回の高額療養費制度改正のテーマでもある「短期間の治療」と「長期間の治療」の両方を経験している患者の視点も交え、改正内容について書いてみます。
(本稿は2026年6月24日現在の情報に基づいており、今後内容が変更される可能性があります。最新情報は政府・厚生労働省の一次資料をご確認ください。)
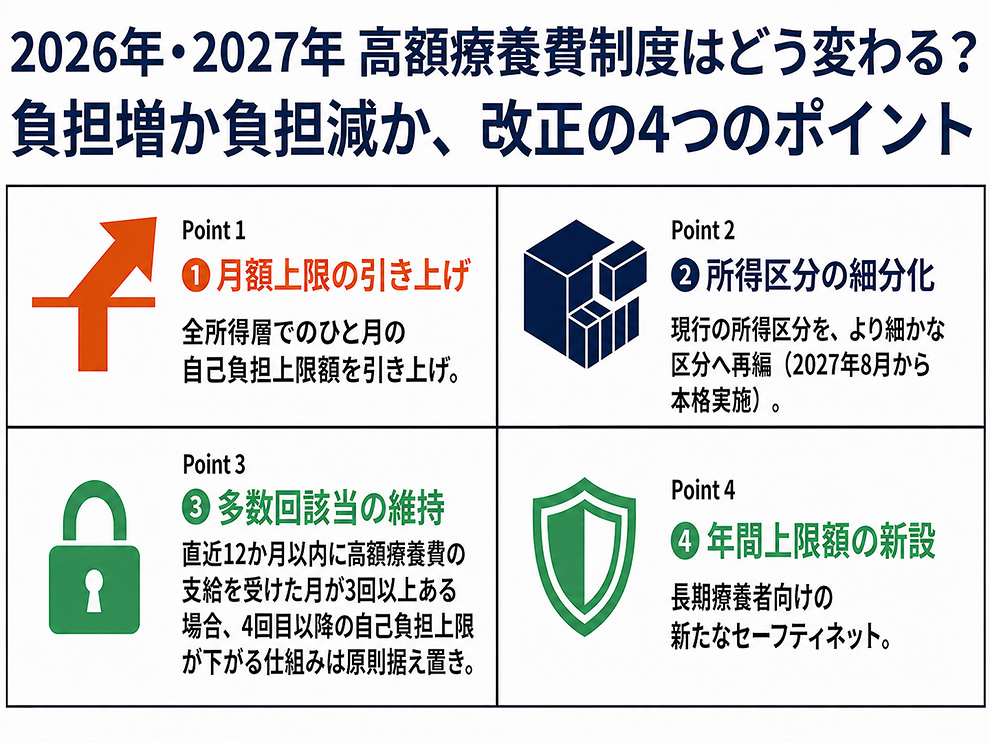
1. 高額療養費制度改正の4つのポイント
筆者作成(画像生成AI)
Point1:月額上限の引き上げ
高額療養費制度とは、ひと月(暦月)に支払う医療費の自己負担額に上限を設け、上限を超えた分が払い戻される公的医療保険の制度です。上限額は加入者の年収によって変わります。2026年8月から、現行の所得区分における自己負担限度額が一律で引き上げられます(具体的な金額は下図参照)。さらに2027年8月からもう一段上がる予定で、どの層でも数千円〜数万円単位で負担増になります。
がん治療では、診断直後の検査や入院・手術など、医療費が一気に集中する月が最初にくることが多いです。その月の窓口負担が、これまで以上に家計を圧迫する可能性があります。
Point2:所得区分の細分化(2027年8月〜)
2027年8月からは、70歳未満の場合、現行の5区分(ア〜オ)が廃止されて、最大13区分まで細かく分けられます。大まかに言うと「より細かく線を引き直して、上限額も調整する(多くの場合は引き上げる)」という方針です。
このあたりは、自分の年収帯で上限額がどう変わるかが重要なので、該当する区分を一度確認しておくのがよいと思います。
Point3:多数回該当の維持
「多数回該当」とは、直近12か月以内に3回高額療養費の上限に達した場合、4回目から上限額がさらに引き下げられる、長期治療者向けの減免の仕組みです。今回の改正でも、この4回目以降の金額は据え置かれる方針です。
2024年の石破政権下における高額療養費制度の当初の改正案では、多数回該当も大きく引き上げる案だったわけですよ。あれは影響が非常に大きい案でしたが、多くの人が声をあげ、患者団体の方々が頑張ったおかげで、現行の多数回該当の金額が維持されました。これには本当に感謝です。
Point4:年間上限額の新設
今回の改正で評価してよいと個人的に思っているのが「年間上限額」の新設です。
これまで高額療養費は「月単位」の管理であり、月をまたぐ治療は患者にとって不利に働く構造でした。新たに導入される年間上限は、1年間の自己負担総額に対する上限です。たとえば、年収370万〜510万円程度の層に対し、年間の上限が「約53万円」となります。月額上限が引き上げられても、1年間の合計額がこの53万円に達した後は、その年の支払いが不要、あるいは還付される仕組みです。ただ、現段階(2026年6月24日現在)では、年間上限を超えた分をどのように患者に戻すかは決まっていません。仮に自己申告制で、還付までに時間がかかる仕組みだと使い勝手が悪く、家計への影響も大きくなります。限度額を超えた分は窓口で支払わなくて済むなど、より利用しやすい制度設計になることを期待したいところです。
2. 自己負担限度額はどうなる?
改正前後で、患者が実際に窓口で支払う金額はどうなるのでしょうか。
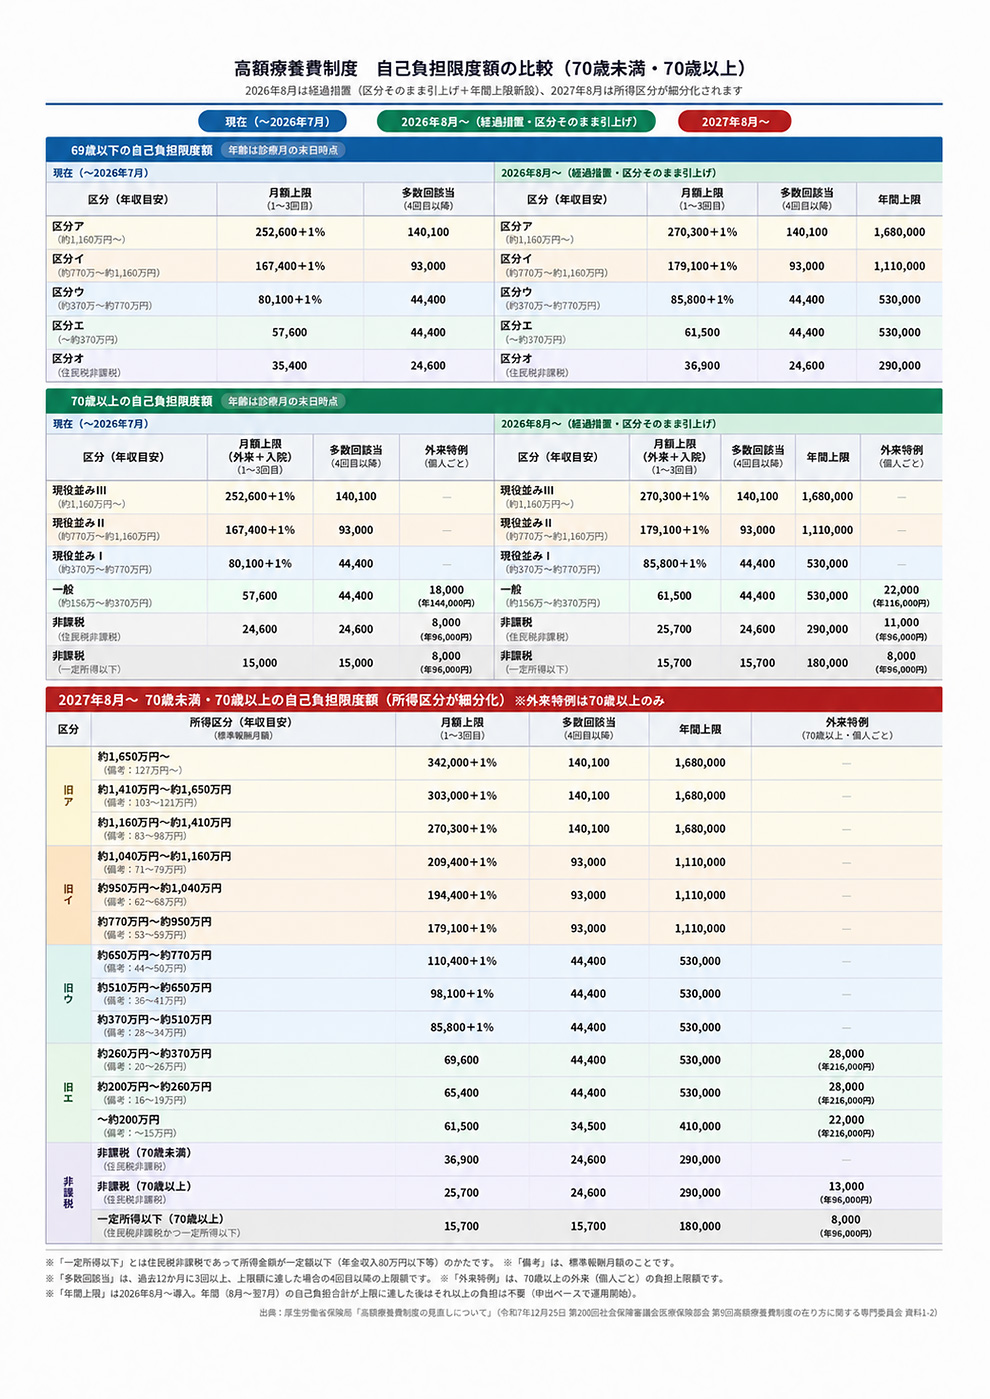
下図は自己負担額を比較した図です。
筆者作成(画像生成AI)
2026年8月以降について、現行の「区分ウ(年収約370万〜約770万円)」の計算式を例に挙げます。
2026年8月からは、現行の限度額「80,100円」が「85,800円」に引き上げられる予定です。
2027年8月以降は、「5区分」が「13区分」に細分化されます。
現行のア〜エまでの区分がそれぞれ3つの区分に分かれ、年収700万円の層は、月額の上限額が「110,400円」、年収1,000万円の層は「194,400円」まで引き上げられる予定です。
一方で、2027年度以降は70歳以上の現役並みの所得がある高齢者に対しても現役世代と同じ所得区分が適用されるため、年齢を問わず、一定の収入がある人は負担増となります。
高齢者の「外来特例」はどうなるの?
70歳以上の一般区分(年収約156万〜約370万円)と住民税非課税区分の方に適用されている外来診療のみの個人上限額についても、見直しが行われ、金額が引き上げられる予定です。現行では一般区分での外来特例は「18,000円」ですが、2027年8月から「22,000〜28,000円」に引き上げ、住民税非課税で一定所得がある層は「8,000円」から「13,000円」に引き上げられる予定です。一定所得以下の層は「8,000円」のままです。
3. 今回の改正で負担が増える人/軽減される人/負担が変わらない人

筆者作成(画像生成AI)
今回の制度改正は、すべての患者に平等な影響を与えるわけではありません。高額な治療が必要となる期間によって、負担増となる人と負担減となる人に分かれます。最も大きなダメージを受けるのが、1〜3か月程度で高額な治療が完結する層です。
【負担が増える人】短期・単発治療層(例:早期がん、手術のみ)
治療が短期間で終わり、継続した治療が必要ない人。
・理由:月額上限の引き上げがそのまま家計を直撃します。また、治療期間が短く、自己負担の累積額が大きくならないため、新設される年間上限の恩恵を受けられません。
【負担が減る人】長期・継続治療層(例:ステージ4、長期の化学療法)
継続した高額な治療が必要となり、年単位で治療を継続する人。
・理由:「年間上限額」が適用され、月々の支払額(最初の3か月分)は上がりますが、1年間のトータル支払額が、現行の多数回該当適用時の総額(区分ウで「64万円」)よりも低くなる可能性が高いため、年間で計算すると負担軽減となる場合があります。旧区分ウだと年間上限が「約53万円」となるため、約10万円負担が軽減されます。
実際に僕の場合も、2012年から2018年まで治療をしていたときは、44,400円を毎月払い続けていました。一方、2024年に大腸がんで手術をしたときは、約90,000円を2回支払った記憶があり、2回だけでも「高い」と感じました。ただ、よく考えると2012年からの治療のときも、最初に約90,000円を3回支払ったからこそ多数回該当になったわけで、やはり最初の3回の負担が上がれば、その分生活への影響も大きくなると思います。ただ、短期治療と長期治療で決定的に違うのは、収入への影響でした。
4. 収入減少が生活に及ぼす実質的な影響
がん患者の経済毒性は、医療費の「支出増」だけではありません。長期療養が必要な場合、治療に伴う「収入減少」が同時に発生します。
・がんによる離職と所得の急落
令和5年度患者体験調査によると、がんと診断された後に約2割が離職・廃業、51%が収入の減少を経験しています。
正社員であっても、抗がん剤の副作用による倦怠感や通院頻度の増加により、残業代の消失、賞与のカット、さらには時短勤務への移行による基本給の減額などが発生します。自営業者であれば、働けなくなればたちまち無収入となります。
・高額療養費制度の「タイムラグ」
高額療養費の所得区分は、原則として「前年の所得」に基づいて判定され、毎年8月1日〜翌年7月31日まで適用されます。がんに罹患し、現在進行形で収入が減っているにもかかわらず、区分判定は「元気で働いていた昨年」の年収で行われます。収入がない、あるいは傷病手当金(標準報酬月額の約3分の2)のみで生活している場合も、休職前の標準報酬月額が適用され、所得区分は前の収入のままで自己負担限度額は高いままです。さらに社会保険料も標準報酬月額をもとに算出されるため、休職中でも従前の社会保険料を払い続けなければなりません。この「タイムラグ」が、患者の経済毒性(Financial Toxicity)を強めます。収入は減るのに、医療費は増える。この状況は患者にとって強い心理的ストレスとなり、QOL(生活の質)を低下させることになります。
・経済的毒性(Financial Toxicity)の連鎖
実際に僕の場合も、2012年から2018年まで治療をしていたときは、収入は大きく減少し、2017年には仕事を退職せざるを得ない状況となり、経済的には厳しい環境でした。
一方、2024年に大腸がんで入院・手術をしたときは、短期間で済んだため、収入への影響はほとんどありませんでした。肺がん治療のときは「治らない、延命治療です」と言われていたので、仕事をそこまで頑張ろうという気になれなかったというのも、収入減少につながったと思いますが、治る可能性が高い治療であれば、心持ちも違ってきて、未来に向けて行動できると思うので、それも収入がほとんど変わらなかった大きな要因だと思います。個々の状況によって異なるとは思いますが、より影響を受けやすいのは、先の見えない長期療養が必要な患者さんではないかと思います。
5. 残された課題:制度間格差による健康格差
1. 付加給付(附加給付)による制度間格差
日本の医療保険制度には今回の高額療養費制度改正の影響を受けない層が一定数います。
公務員や学校職員が加入する共済組合には、高額療養費の自己負担額よりさらに負担を減らす付加給付(附加給付)があります。また、健康保険組合にも独自の付加給付を実施している組合があります(大企業の健康保険組合は付加給付の実施率が高い傾向にあります)。付加給付があると自己負担額が一定額(月額20,000円〜50,000円が多いです)に抑えられます。この付加給付は、付加給付がない人から見れば非常に大きな支援です。実質的に、この高額療養費制度改正の影響を受けにくいからです。一方、協会けんぽや国保の加入者は、改正された高額療養費の自己負担額を支払うことになります。この、どの制度に加入しているかによる「制度間格差」がそのまま健康格差につながっているのが現状です。ただ、健康保険組合も財政的に厳しい組合が多く、付加給付を廃止する組合が増えているのも事実です。そういう意味では、公務員は相対的に安心感があるように思います。
あくまで参考ですが、AIで確認したところ、75歳未満で付加給付(附加給付)がある人の割合は、大まかには2割~3割程度と思われます(付加給付を実施している組合の数や、被扶養者まで対象に含めているかどうかの正確な数字は出せませんでした)。ちなみに75歳以上はすべての人が後期高齢者医療保険に加入します。
2. 69歳未満の医療費合算、「21,000円の壁」
69歳以下の医療費合算において、同一医療機関での窓口負担額が21,000円以上でなければ合算の対象になりません。僕の経験では、これは結構大きいと思っています。僕は脳転移に関しては、化学療法を実施している病院とは別の病院で診てもらっていました。2〜3か月に1回の頭部MRI検査と診察を継続していました。MRI検査と診察で13,000円ぐらいかかることが多かったと記憶しています。あと、副作用の皮疹等で皮膚科もよく受診していましたが、そこでの診察と薬代も合算されません。あとは、普通に風邪で内科、花粉症で耳鼻科に行くこともたまにありますが、それも合算できません。70歳以上であれば、この21,000円の壁は存在せず、1円から通算できます。積み重なれば大きな額になるので、計算するときに21,000円未満が「なかったもの」として切り捨てられるのはいかがなものかと思います。
3. 保険者変更による「多数回該当のリセット」、年間上限新設でどうなる?
治療中に退職・転職・転居があると「保険者変更」になる可能性があります。高額療養費の多数回該当(4回目以降の軽減)は、同じ保険者内での実績カウントに限られます。たとえば会社を退職して、健康保険を「健康保険組合」から「国民健康保険」に切り替えると、それまでのカウントがゼロに戻ります。つまり、翌月からまた“多数回該当になる前の上限額”を払うことになります。
病気で働けなくなって医療保険制度を変えざるを得ない人ほど、このリセットが重くのしかかる構造になっていて、この点は患者にとって非常に厳しく、改善されるべきだと思います。
ただ、年間上限額が新設されることにより、この心配も杞憂で終わる可能性があります。既存の70歳以上の外来特例の年間合算では、保険者変更後も医療費は通算します。一方、今回新設される年間上限額の導入については、保険者変更時の扱いは現時点で厚生労働省の資料では確認できていません。ただ、70歳以上の外来特例で保険者が変わっても年間医療費を通算できるのなら、今回新設される「年間上限額」でも通算できることを期待したいところです。公式発表を待ちましょう。
まとめ
今回の高額療養費制度改正は、月額上限が上がることで「短期・単発の高額治療」を受ける人ほど負担がドンと増えやすい一方で、長期療養者には「年間上限額」という救済策も入ってきます。ただ、前年所得で区分が決まるタイムラグや、付加給付の有無による制度間格差など、違和感の残る点はあります。まずは自分の区分と改正後の上限額を大まかに試算して、会社の制度や公的支援も含めて、活用できる制度や支援策を早めに整理しておくと安心だと思います。
参考資料
・「厚生労働省」医療保険制度改正法が成立しました(最終アクセス:2026年6月24日)
・「厚生労働省 保険局」高額療養費制度の見直しについて(最終アクセス:2026年6月24日)
https://www.mhlw.go.jp/content/12401000/001621874.pdf
https://www.mhlw.go.jp/content/12401000/001393881.pdf
・「国立がん研究センター がん対策研究所」令和5年度患者体験調査(最終アクセス:2026年6月24日)
今後の最新コンテンツが気になる方は、ぜひSouffle公式Xをフォロー!
他の回を読む